Wat is er recent in werking getreden?
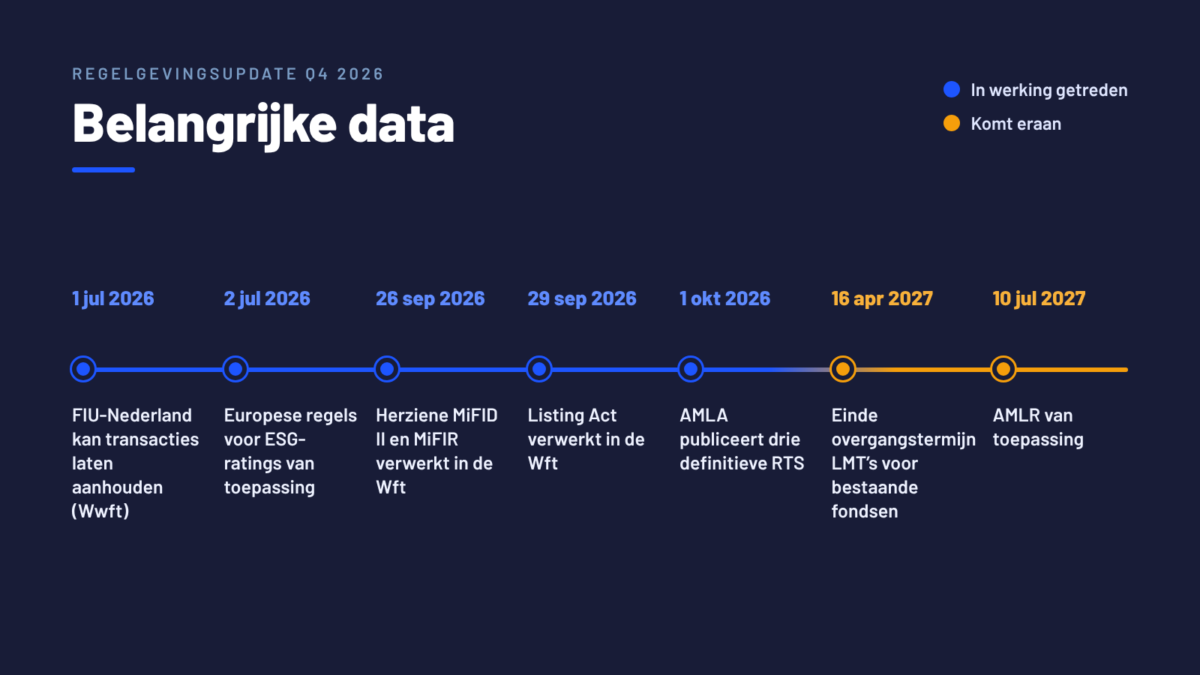
FIU-Nederland kan transacties laten aanhouden
Sinds 1 juli 2026 kan FIU-Nederland een instelling verzoeken een of meer transacties tijdelijk aan te houden als er aanwijzingen zijn dat deze verband houden met witwassen of terrorismefinanciering (art. 17a Wwft). Het aanhouden duurt maximaal vijf werkdagen, of tien als het verzoek namens een buitenlandse FIU wordt gedaan.
De wet verplicht instellingen om hiervoor procedures te hebben. Vul je meldprocedures daarom aan, zodat vastligt:
- wie zo’n verzoek ontvangt;
- hoe de transactie operationeel wordt tegengehouden;
- hoe de cliënt hierover direct wordt geïnformeerd, zoals de wet voorschrijft.
Nieuwe Europese regels voor ESG-ratings
Sinds 2 juli 2026 gelden de nieuwe Europese regels voor ESG-ratings. Die richten zich vooral op aanbieders van ESG-ratings, maar raken ook financiële instellingen zelf.
Gebruik je een zelf ontwikkelde ESG-rating in je marketing?
Dan moet je op je website toelichten hoe die rating tot stand komt, onder meer:
- de methodologie;
- de gegevensbronnen;
- de weging van ESG-factoren;
- mogelijke belangenconflicten.
De marketinguiting zelf moet een link naar deze toelichting bevatten. Dit geldt voor financiëlemarktdeelnemers en financieel adviseurs (art. 13 lid 3 SFDR) en voor andere gereguleerde financiële ondernemingen (art. 2 lid 2 onder c ESG-ratingverordening).
Gebruik je ratings van externe aanbieders?
Voor bestaande aanbieders gold een overgangsregime. Hun ratings mochten tot 2 november 2026 worden gepubliceerd of gedistribueerd als de aanbieder tijdig bij ESMA had gemeld dat hij een vergunning zou aanvragen. Sinds die datum mag dat alleen nog als de aanbieder in het ESMA-register staat. Ga daarom na of jouw aanbieder in het ESMA-register staat.
Herziene MiFID II en MiFIR verwerkt in de Wft
Sinds 26 september 2026 zijn de Nederlandse regels aangepast aan de herziene MiFID II en MiFIR. De wijzigingen gaan onder meer over:
- de definitie van systematische internaliseerder;
- normen voor de kwaliteit van de handelsdata die handelsplatformen aanleveren aan de consolidated tape provider;
- het afschaffen van de periodieke rapportageverplichting over de uitvoering van cliëntorders (best execution).
Wat betekent dit voor beleggingsondernemingen?
Zij hoeven niet langer periodiek over de uitvoering van cliëntorders te rapporteren en kunnen hun best execution-procedures en rapportagekalender hierop bijwerken. De best execution-verplichting zelf blijft onverkort gelden.
Listing Act: eenvoudiger naar de Europese kapitaalmarkt
Relevant voor: uitgevende instellingen en beleggingsondernemingen.
Voor met name kleine en middelgrote ondernemingen is een beursnotering in de EU vaak complex en kostbaar. De Listing Act moet de toegang tot de Europese kapitaalmarkt daarom eenvoudiger en goedkoper maken. Het pakket bestaat uit drie onderdelen:
- een verordening die de prospectusregels, de marktmisbruikregels (MAR) en MiFIR vereenvoudigt;
- een richtlijn die onder meer de toelatingseisen voor een beursnotering en de regels voor research in MiFID II aanpast;
- een richtlijn die het mogelijk maakt aandelen met meervoudig stemrecht uit te geven bij een notering op een multilaterale handelsfaciliteit (MTF), waaronder een mkb-groeimarkt.
Een deel van de wijzigingen geldt al. De eerste wijzigingen zijn van toepassing sinds december 2024. Sinds 5 maart 2026 gelden de nieuwe prospectusregimes: het EU-vervolgprospectus en het EU-groei-uitgifteprospectus. In het derde kwartaal van 2026 is het kader verder ingevuld.
Nederlandse implementatie: lagere drempels
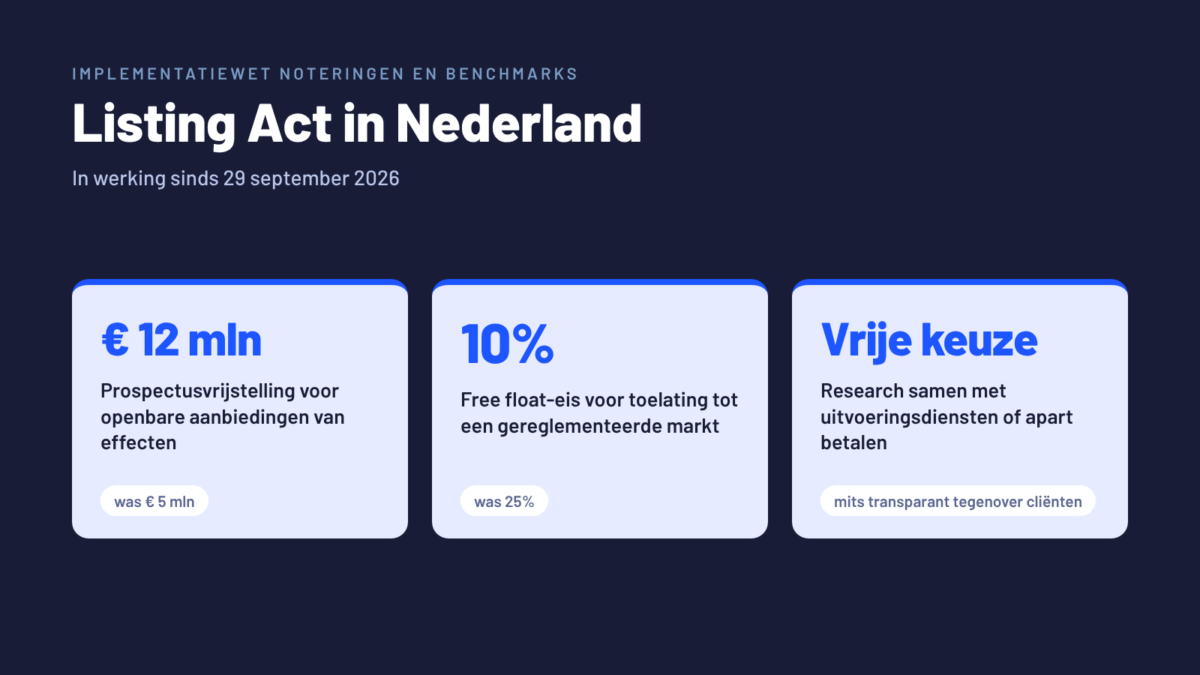
Op 29 september 2026 is de Implementatiewet noteringen en benchmarks in werking getreden. Die verwerkt de Listing Act en de gewijzigde Europese benchmarkregels in de Wft. De richtlijn over meervoudig stemrecht wordt via een apart wetsvoorstel omgezet.
- Prospectusvrijstelling tot € 12 miljoen. Nederland sluit aan bij de Europese vrijstellingsgrens: aanbiedingen van effecten aan het publiek tot € 12 miljoen zijn vrijgesteld van de prospectusplicht (voorheen € 5 miljoen). Bij zo’n vrijgestelde aanbieding moet wel een informatiedocument openbaar worden gemaakt en moet de aanbieding vooraf bij de AFM worden gemeld.
- Free float-eis naar 10 procent. Een beursnotering wordt toegankelijker doordat de free float-eis voor toelating tot de handel op een gereglementeerde markt daalt naar 10 procent (dit was 25 procent).
Research: weer zelf kiezen hoe je betaalt
Voor beleggingsondernemingen is vooral de wijziging van de regels voor research van belang.
- Sinds 29 september 2026 mogen beleggingsondernemingen weer zelf kiezen of zij research samen met uitvoeringsdiensten of apart betalen, mits de transparantie tegenover cliënten is gewaarborgd.
- Wordt research betaald vanuit een door cliënten gefinancierde Research Payment Account (RPA), dan gelden aanvullende eisen.
- Sinds 7 september 2026 geldt een EU-gedragscode voor research die door een uitgevende instelling wordt betaald. Alleen research die volgens deze code is opgesteld, mag worden aangeduid als door de uitgevende instelling gesponsorde research.
Prospectusregels verder uitgewerkt
- Sinds 10 juli 2026 gelden regels voor het aanleveren van prospectusinformatie en bijbehorende metadata aan de nationale toezichthouder (in Nederland de AFM). Zo wordt deze informatie centraal beschikbaar via het European Single Access Point (ESAP), dat uiterlijk 10 juli 2027 operationeel moet zijn.
- Sinds 16 augustus 2026 geldt een gestandaardiseerd format voor prospectussen, waaronder het EU IPO-prospectus. Uitgevende instellingen van bepaalde niet-aandeleninstrumenten moeten daarnaast aanvullende ESG-informatie in hun prospectus opnemen.
- Op 9 september 2026 publiceerde ESMA ontwerpregels voor de kernfinanciële informatie in de prospectussamenvatting. Het is nu aan de Europese Commissie om deze vast te stellen.
- Op dezelfde datum publiceerde ESMA richtsnoeren over wanneer uitgevende instellingen via een supplement nieuwe effecten aan een basisprospectus kunnen toevoegen.
Marktmisbruikregels verder uitgewerkt
- Sinds 5 juli 2026 moeten uitgevende instellingen hun insiderlijsten bijhouden in een herzien, verplicht Europees format.
- Op 16 juli 2026 zijn nadere Europese regels gepubliceerd over marktmanipulatie en transacties door leidinggevenden, en over het openbaar maken van voorwetenschap bij processen die zich over langere tijd uitstrekken, zoals fusieonderhandelingen. Ze werken uit wat de Listing Act sinds 5 juni 2026 in MAR regelt: bij zulke processen hoeft niet langer elke tussenstap openbaar te worden gemaakt, en ook de regels voor uitstel van openbaarmaking zijn aangepast.
AIFMD II en icbe-richtlijn: de lagere regelgeving krijgt vorm
Relevant voor: beheerders van abi’s en icbe’s.
Zoals we in onze vorige update bespraken, is de herziening van de AIFM- en icbe-richtlijn per 29 mei 2026 in de Wft geïmplementeerd. De herziening geeft ESMA op meerdere punten de opdracht nadere regels op te stellen, onder meer om de toezichtrapportage en de informatieverstrekking aan toezichthouders verder te harmoniseren en te standaardiseren.
Liquiditeitsbeheerinstrumenten (LMT’s)
Een belangrijk onderdeel zijn de liquiditeitsbeheerinstrumenten (LMT’s).
- Europese regels per LMT. Sinds 16 april 2026 leggen Europese regels per LMT vast hoe het instrument werkt, zoals de berekeningsmethode en de wijze van activering.
- ESMA-richtsnoeren. Deze geven invulling aan de selectie, kalibratie en toepassing van LMT’s.
- Overgangstermijn. Voor bestaande abi’s en icbe’s geldt voor zowel de Europese LMT-regels als de ESMA-richtsnoeren een overgangstermijn tot 16 april 2027.
Toch moesten beheerders van open-end fondsen volgens de AFM al uiterlijk 16 april 2026 LMT’s selecteren en vastleggen in hun beleid en in het fondsreglement of de statuten. Beheerders kunnen er ook voor kiezen de Europese LMT-regels eerder toe te passen op bestaande fondsen. Dat moeten ze dan wel melden bij de AFM.
In de praktijk is nog meer duidelijkheid nodig, onder meer over:
- de samenhang met de toekomstige rapportage;
- de verwachtingen van de toezichthouder tijdens de overgangsperiode;
- de toepassing van LMT’s binnen bestaande fondsstructuren.
Uitgebreidere toezichtrapportage
AIFM’s
De Annex IV-rapportage wordt herzien en uitgebreid. ESMA legt in technische standaarden vast wat beheerders moeten rapporteren, hoe gedetailleerd, hoe vaak en in welk format. De nieuwe rapportage moet naar verwachting meer inzicht geven in onder meer:
- liquiditeitsprofielen en -risico’s;
- de inzet van LMT’s;
- hefboomfinanciering;
- blootstellingen en concentratierisico’s;
- uitbestedingsstructuren.
Totdat de nieuwe standaarden gelden, blijft de huidige Annex IV-rapportage van toepassing. ESMA verwacht de nieuwe rapportage op zijn vroegst in de eerste helft van 2029 in gebruik te nemen. Wel is het raadzaam nu al te beginnen met het structureel vastleggen van de gegevens die voor de toekomstige rapportage nodig zijn.
Icbe-beheerders
Zij krijgen voor het eerst expliciete periodieke rapportageverplichtingen. Die gaan naar verwachting over de liquiditeitsrisico’s van icbe’s, de inzet van LMT’s en aanvullende fondsinformatie voor macroprudentieel toezicht. Inhoudelijk sluit deze rapportage aan bij die voor AIFM’s. ESMA werkt aan één geïntegreerd rapportagekader voor beide.
Strengere regels voor uitbesteding en delegatie
De regels voor uitbesteding en delegatie worden in beide richtlijnen aangescherpt, met bijzondere aandacht voor het voorkomen van brievenbusentiteiten (letter-box entities), ongeacht waar de partij aan wie wordt gedelegeerd is gevestigd, en de transparantie van governance- en uitbestedingsstructuren. In de toezichtrapportage is naar verwachting meer detail nodig over:
- gedelegeerde en verder gedelegeerde functies;
- de betrokken entiteiten en jurisdicties;
- de manier waarop de beheerder toezicht houdt;
- de risico’s van complexe uitbestedingsstructuren.
Open-end abi’s die leningen verstrekken
Voor open-end abi’s die leningen verstrekken, heeft ESMA ontwerpregels opgesteld voor de voorwaarden waaronder deze fondsen hun open-end structuur mogen behouden. Die bevatten onder meer eisen aan:
- het liquiditeitsbeheersysteem;
- de beschikbaarheid van liquide activa;
- stresstests;
- een terugkoopbeleid dat past bij het liquiditeitsprofiel van het fonds.
Ook geven ze aan met welke factoren beheerders rekening moeten houden bij het beoordelen van de liquiditeit en het inrichten van het terugkoopbeleid. De Europese Commissie heeft aangegeven deze regels niet vóór 1 oktober 2027 vast te stellen.
Anti-witwaspakket: AMLA vult de AMLR in
Relevant voor: alle meldingsplichtige entiteiten onder de AMLR.
Met het Europese anti-witwaspakket worden de regels ter voorkoming van witwassen en terrorismefinanciering in de EU verder geharmoniseerd.
- 10 juli 2027: de anti-witwasverordening (AMLR) wordt van toepassing. De zesde anti-witwasrichtlijn (AMLD6) moet dan grotendeels in nationale wetgeving zijn omgezet.
- Vanaf 2028: de Europese antiwitwasautoriteit AMLA houdt direct toezicht op een selectie van grensoverschrijdende financiële instellingen met een hoog risico.
Hoe de nieuwe regels er in de praktijk uitzien, wordt grotendeels bepaald door de lagere regelgeving die AMLA momenteel opstelt. De belangrijkste onderwerpen waarover AMLA (concept)regels of -richtsnoeren heeft opgesteld, zijn:
- cliëntenonderzoek: welke informatie instellingen over hun cliënten moeten verzamelen en verifiëren;
- zakelijke relatie of incidentele transactie: wanneer sprake is van een zakelijke relatie en hoe samenhangende transacties worden herkend;
- groepsbeleid: minimumeisen voor groepsbrede beleidslijnen en informatie-uitwisseling binnen de groep, ook met vestigingen in derde landen;
- risicobeoordeling op organisatieniveau: minimumeisen voor de inhoud en uitvoering van de business-wide risk assessment (BWRA);
- doorlopende monitoring: hoe instellingen zakelijke relaties blijven volgen om ongebruikelijke transacties tijdig te signaleren;
- direct AMLA-toezicht: de criteria waarmee AMLA bepaalt welke instellingen onder haar directe toezicht komen.
Drie standaarden definitief
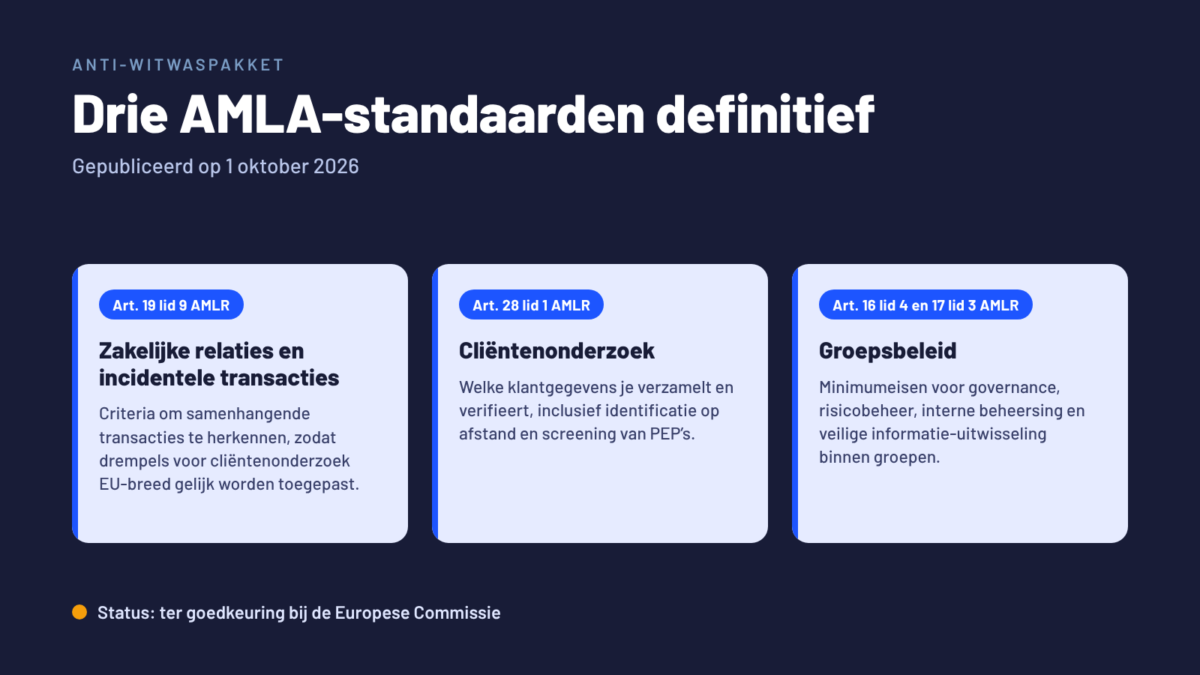
Hoewel dit net buiten de verslagperiode van deze update valt, willen we je al wijzen op een belangrijke ontwikkeling: op 1 oktober 2026 publiceerde AMLA de definitieve versies van de technische standaarden (RTS) voor drie van deze onderwerpen. Daarmee wordt duidelijker hoe meldingsplichtige entiteiten aan de AMLR moeten voldoen.
- Zakelijke relaties en incidentele transacties (art. 19 lid 9 AMLR). De standaard verduidelijkt wanneer sprake is van een doorlopende zakelijke relatie en wanneer van een incidentele transactie, en geeft criteria om onderling samenhangende transacties te herkennen. Zo worden de drempels voor cliëntenonderzoek in de hele EU op dezelfde manier toegepast.
- Cliëntenonderzoek (art. 28 lid 1 AMLR). De standaard bepaalt welke klantgegevens instellingen moeten verzamelen en verifiëren. Bij een lager risico is een risicogebaseerde en proportionele aanpak mogelijk. Daarnaast bevat de standaard regels voor digitale identificatie en verificatie op afstand, en voor het screenen van politiek prominente personen (PEP’s), hun familieleden en naaste geassocieerden.
- Groepsbeleid (art. 16 lid 4 en art. 17 lid 3 AMLR). De standaard stelt minimumeisen aan governance, risicobeheer en interne beheersing binnen groepen, regelt een veilige informatie-uitwisseling tussen groepsonderdelen en bevat aanvullende maatregelen voor dochterondernemingen en vestigingen in derde landen.
De standaarden liggen nu ter goedkeuring bij de Europese Commissie. AMLA stelt voor dat ze zes maanden na inwerkingtreding gaan gelden.
Vooruitblik
Met welke aankomende wet- en regelgeving moet je nog meer rekening houden? In onze volgende regelgevingsupdate gaan we onder meer in op:
- de verordening voor een kader voor toegang tot financiële gegevens (FIDA);
- de vereenvoudiging van de financiële transactierapportage;
- de richtsnoeren over openbaarmakingsvereisten onder de Prospectusverordening.
Altijd een stap voor
Grip op veranderingen als deze begint bij weten wanneer ze eraan komen. Ruler helpt compliance-teams om ontwikkelingen bij onder meer DNB, AFM, ESMA, EIOPA, EBA en AMLA bij te houden, zodat je altijd een stap voor bent.